Fiscalidad e impuestos
Cómo funciona el régimen de módulos y a quién le conviene
Leer más
La fiscalidad es, con diferencia, el bloque de contenido que más dudas genera entre autónomos, y también el que más dinero cuesta entender mal: un gasto mal deducido, un modelo presentado con errores, o un régimen fiscal equivocado pueden salir caros con el tiempo. Esta guía es el punto de partida de todo nuestro bloque de fiscalidad e impuestos: organiza los conceptos en el orden en que realmente los vas a necesitar —primero entender el sistema, después tus obligaciones trimestrales, luego qué puedes deducir, y finalmente los casos especiales— con enlaces a la guía específica de cada tema para quien quiera profundizar.
Antes de entrar en modelos concretos, conviene tener clara la distinción de fondo que estructura toda la fiscalidad de un autónomo: el IVA y el IRPF son impuestos distintos, con lógicas distintas, que gestionas de forma paralela.
Nuestra guía “IRPF para autónomos: cómo funciona la retención y el pago fraccionado” desarrolla en detalle cómo interactúan estas dos vías de adelanto del IRPF (la retención que te aplica un cliente y el pago fraccionado que tú mismo liquidas), y nuestra guía “IVA para autónomos: qué se puede y qué no se puede deducir” explica qué IVA soportado puedes recuperar y qué límites existen.
Un matiz que genera mucha confusión y que merece su propio espacio: retención en factura y pago fraccionado no son lo mismo, aunque ambos “adelantan” tu IRPF. Nuestra guía “Diferencia entre pago fraccionado (modelo 130) y retención en factura” aclara exactamente en qué se diferencian y por qué es habitual gestionar mal esa diferencia al calcular cuánto toca pagar cada trimestre.
Con el sistema general entendido, el siguiente bloque son los dos modelos que vas a presentar cada trimestre mientras estés en estimación directa y régimen general de IVA:
Tenemos una guía paso a paso para cada uno: “Cómo hacer el modelo 130 paso a paso” y “Cómo hacer el modelo 303 paso a paso”, ambas pensadas para quien va a presentarlos por primera vez o quiere entender bien cada casilla antes de confiar el trámite a un software o a su gestoría.
Ambos modelos se presentan dentro de los primeros veinte días naturales del mes siguiente a cada trimestre (abril, julio, octubre), con el cuarto trimestre presentándose en enero del año siguiente, junto con los resúmenes anuales correspondientes.
Una vez tienes claro qué modelos presentas y cuándo, la pregunta que más tiempo (y dinero) determina es qué gastos puedes restar de tus ingresos para reducir tu base imponible. Nuestra guía “Gastos deducibles para autónomos (lista completa y actualizada) ” es la referencia central de todo este bloque: reúne, categoría por categoría, qué gastos son deducibles, qué requisitos deben cumplir (estar vinculados a la actividad, justificados con factura, registrados en tus libros), y dónde suele estar el límite entre lo defendible y lo arriesgado.
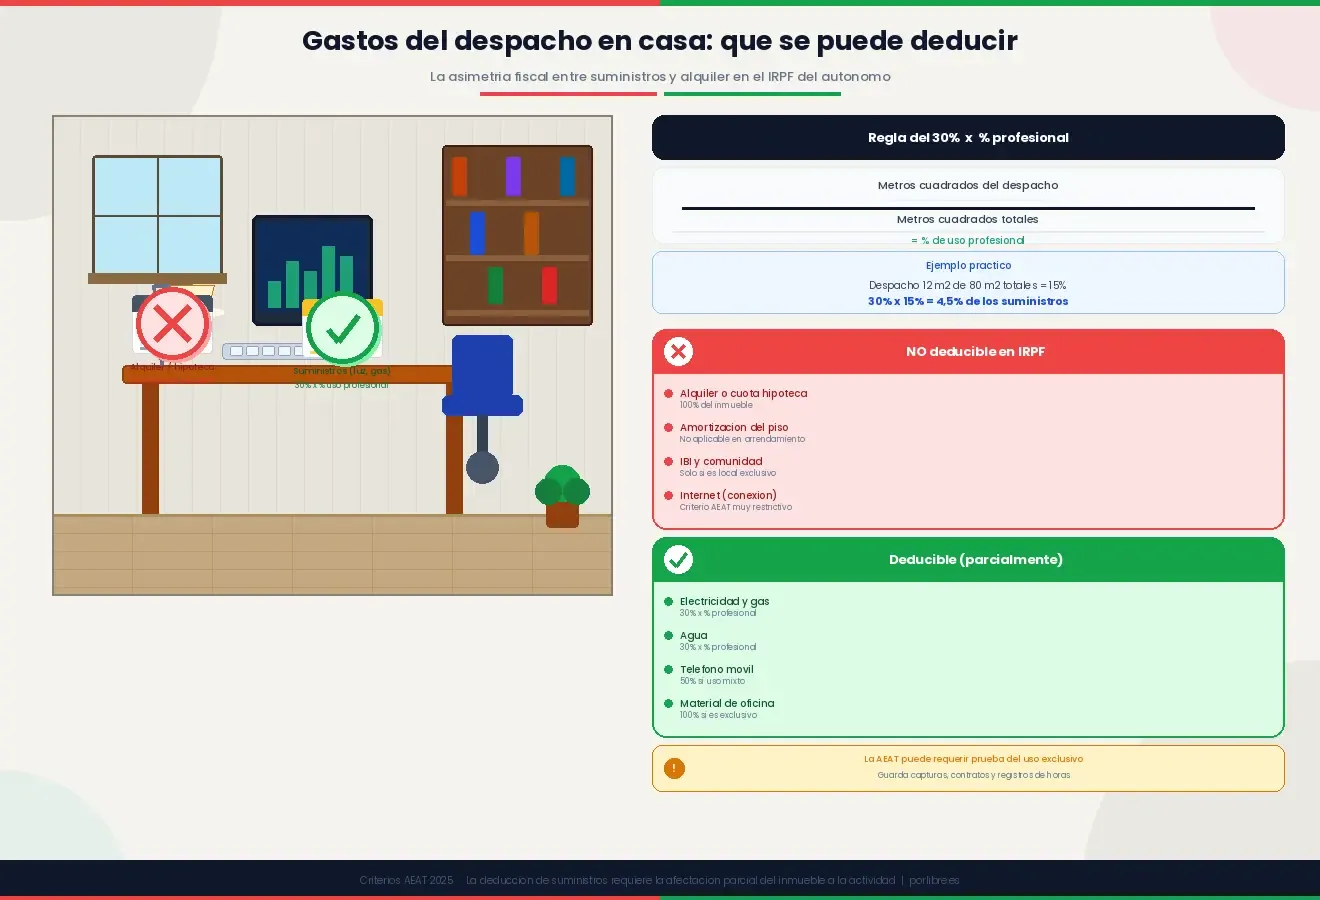
Más allá de la lista general, hay varias situaciones que generan tantas preguntas repetidas que merecen su propia guía específica:
Estos tres casos comparten un mismo hilo conductor: cuanto más claro y documentable sea el uso profesional de un gasto de naturaleza mixta, más fácil será defenderlo ante una comprobación. Las tres guías detallan cómo calcular la proporción deducible en cada supuesto concreto.
De poco sirve conocer la teoría de qué es deducible si no guardas la documentación necesaria para acreditarlo cuando haga falta. Nuestra guía “Cuánto tengo que guardar de cada factura para los impuestos ” explica los plazos de conservación de documentación fiscal que exige la normativa española, y por qué “hasta que presente la declaración” no es, ni de lejos, el plazo real que deberías aplicar.
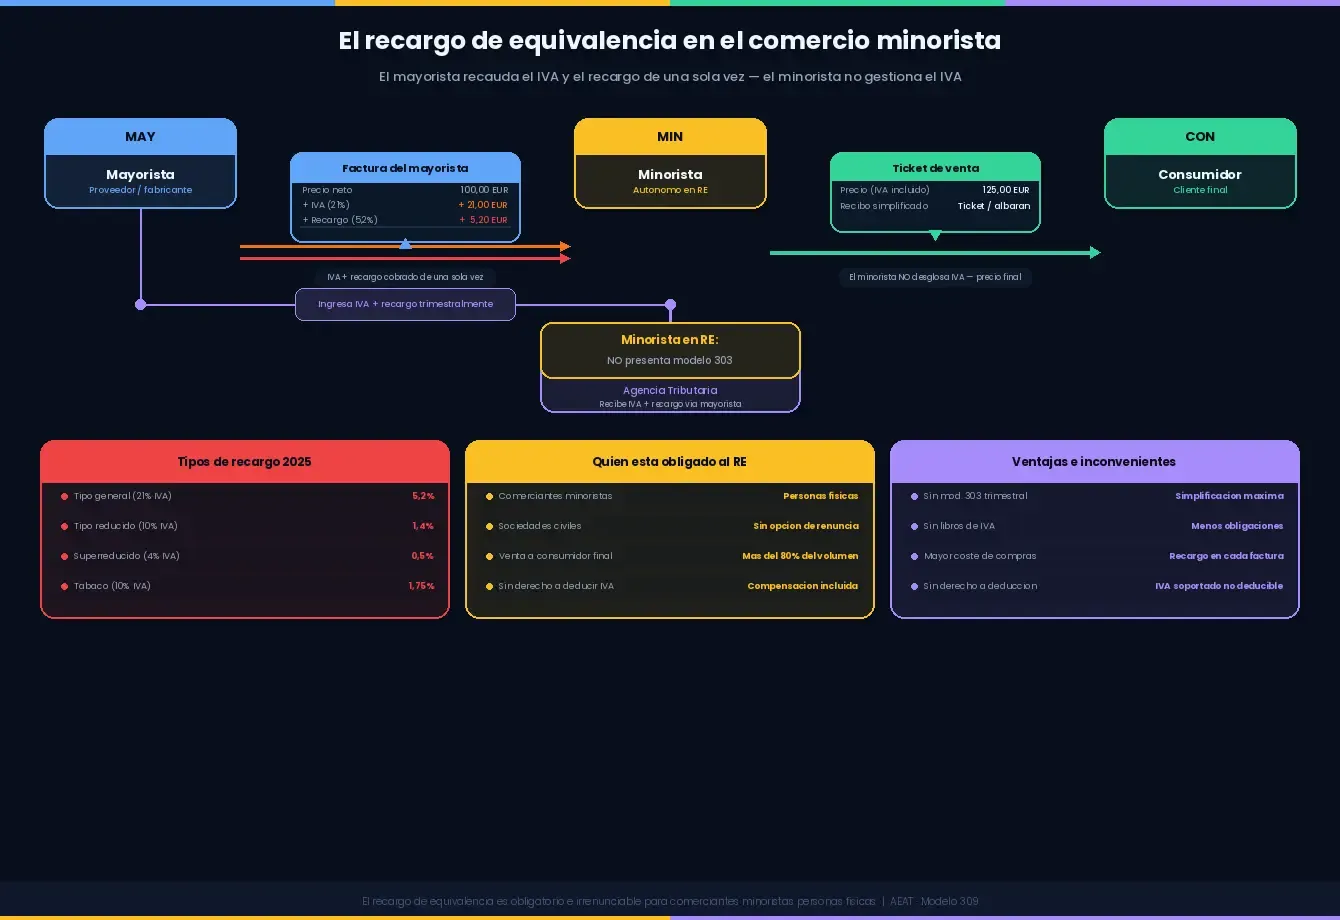
No todos los autónomos tributan bajo el mismo esquema. Dos regímenes especiales, aplicables solo a determinadas actividades y perfiles, merecen su propio análisis:
Ninguno de los dos regímenes es la opción por defecto: aplican solo si tu actividad concreta cumple los requisitos, y en ambos casos conviene entender bien las contrapartidas antes de decidir si te compensan frente al régimen general.
Si tu actividad te ha llevado a tener cuentas bancarias, inmuebles o inversiones fuera de España, o simplemente resides fiscalmente en España pero conservas patrimonio en tu país de origen, existen obligaciones informativas específicas que no debes pasar por alto. Nuestra guía “Obligaciones de declarar bienes en el extranjero” detalla qué modelos informativos existen, a partir de qué umbrales se activa la obligación, y qué consecuencias tiene no declararlos cuando corresponde.
| Trimestre | Plazo de presentación | Qué presentas |
|---|---|---|
| 1T (enero-marzo) | 1-20 de abril | Modelo 130 y modelo 303 |
| 2T (abril-junio) | 1-20 de julio | Modelo 130 y modelo 303 |
| 3T (julio-septiembre) | 1-20 de octubre | Modelo 130 y modelo 303 |
| 4T (octubre-diciembre) | 1-30 de enero | Modelo 130, modelo 303, y resúmenes anuales (390, 130 anual, y otros según tu actividad) |
| Anual | Abril-junio | Declaración de la renta (modelo 100) |
¿Tengo que presentar el modelo 130 si estoy en régimen de módulos? No de la misma forma: quien tributa por estimación objetiva (módulos) tiene un pago fraccionado distinto, calculado según parámetros del régimen, no según tu rendimiento neto real. Consulta la guía específica de módulos para el detalle.
¿Qué pasa si me equivoco en un modelo trimestral? Puedes presentar una declaración complementaria o rectificativa para corregirlo, dependiendo de si el error fue a tu favor o en tu contra. Cuanto antes lo corrijas, menor será cualquier recargo aplicable.
¿Es lo mismo un gasto deducible en IRPF que en IVA? No necesariamente. Un gasto puede ser deducible a efectos de IVA (permitiéndote recuperar el IVA soportado) sin serlo completamente a efectos de IRPF, o viceversa, según las reglas específicas de cada impuesto. Revisa siempre ambas caras de cualquier gasto que te plantees deducir.
¿Necesito un gestor para llevar toda mi fiscalidad? No es obligatorio, aunque cuanto más compleja sea tu actividad (varios regímenes, operaciones internacionales, gastos de naturaleza mixta), más puede compensarte el apoyo profesional. Consulta nuestro pilar de gestorías y asesorías si estás valorando esa opción.
¿Por dónde debería empezar si acabo de darme de alta? Por entender la diferencia entre IVA e IRPF, después familiarizarte con el modelo 130 y el 303 (que presentarás cada trimestre desde el principio), y finalmente revisar la lista general de gastos deducibles antes de tu primera liquidación.
Este artículo tiene finalidad informativa y no constituye asesoramiento fiscal personalizado. Los tipos impositivos, porcentajes de retención, umbrales y plazos descritos pueden variar por normativa posterior; consulta siempre la información vigente en la Agencia Tributaria o con un asesor fiscal antes de tomar decisiones basadas en esta guía.