Alta y gestion administrativa
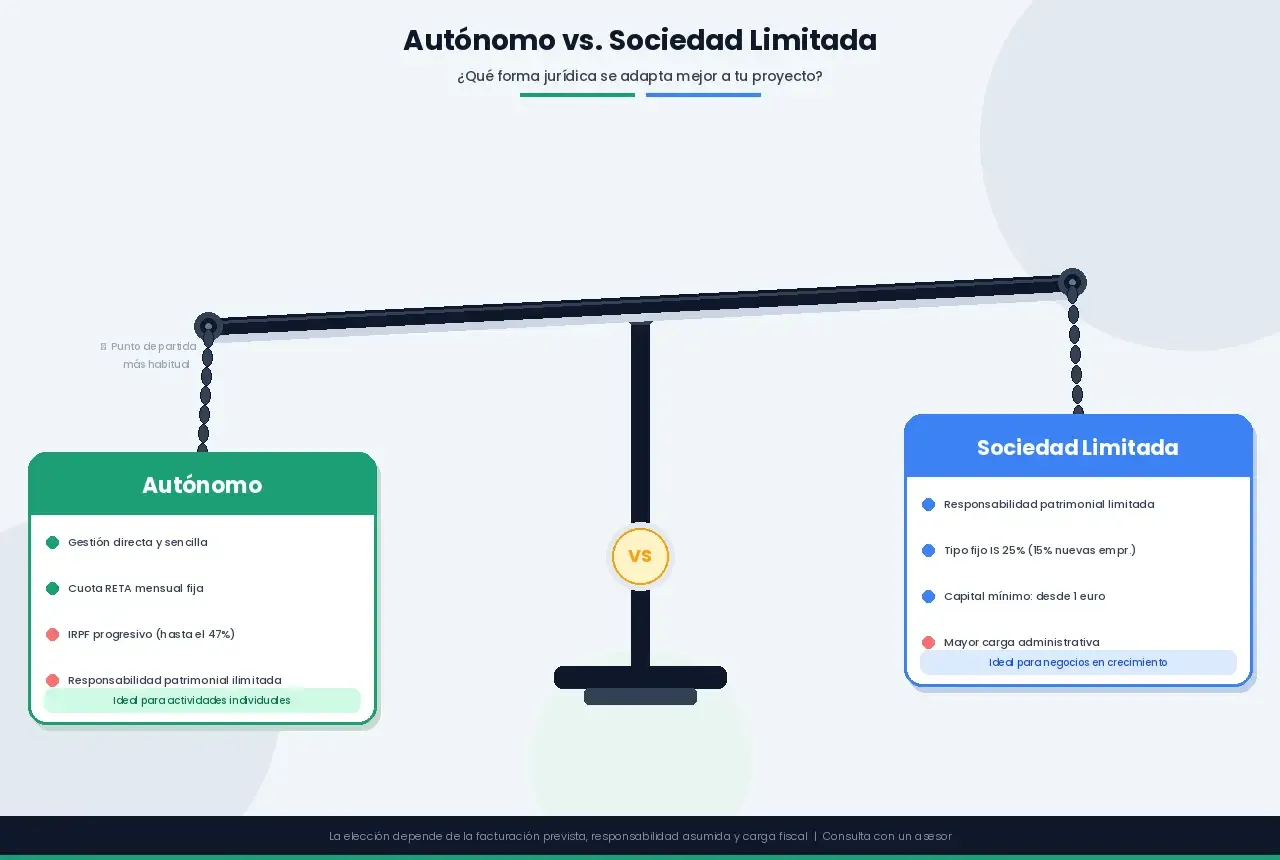
Autónomo vs. Sociedad Limitada: cuándo merece la pena cada opción
Leer más
La respuesta corta es sí, y sin ningún límite legal: puedes tener dos, tres o las actividades que quieras siendo autónomo, sin volver a darte de alta desde cero ni pagar una segunda cuota a la Seguridad Social. La parte que sí conviene entender bien es todo lo demás: qué tienes que comunicar, cómo se gestiona el IVA y el IRPF cuando mezclas actividades con tratamientos distintos, y dónde suelen aparecer los errores que acaban generando un requerimiento de Hacienda.
El alta como autónomo está vinculada a ti como persona, no a una actividad concreta. Esto significa que, con el mismo NIF y la misma alta en el RETA, puedes ejercer tantas actividades económicas distintas como quieras, sin tener que darte de alta de nuevo en la Seguridad Social. La Tesorería General de la Seguridad Social no cobra una cuota por cada actividad: pagas una única cuota mensual, calculada sobre el conjunto de tus rendimientos netos de todas tus actividades, no por separado.
En cuanto al Impuesto de Actividades Económicas (IAE), la buena noticia es doble: como autónomo persona física, estás exento de pagar la cuota del IAE con independencia de tu volumen de facturación —solo tributan por él las entidades (empresas) que superan el millón de euros de importe neto de cifra de negocio—. Tener un segundo, tercer o cuarto epígrafe no genera, por tanto, ningún coste adicional en este impuesto.
Aunque no haya coste adicional, sí tienes una obligación formal: comunicar cada nueva actividad a Hacienda mediante el modelo 036, dentro del plazo de un mes desde que empiezas a ejercerla (o antes de empezar, si se trata de un sector diferenciado a efectos de IVA, un matiz técnico que conviene confirmar con tu gestor si tu segunda actividad tiene un tratamiento de IVA muy distinto a la primera). En ese mismo trámite eliges el epígrafe del IAE correspondiente a la nueva actividad.
No existe un número máximo de epígrafes: puedes darte de alta en tantos como actividades distintas realices, siempre que exista una relación razonable entre cada epígrafe y lo que realmente haces.
Aquí está la restricción más importante de todo este tema, y la que más autónomos desconocen: no puedes tributar en un régimen de IRPF para una actividad y en otro distinto para otra. Si estás en estimación directa (la opción habitual), todas tus actividades tributan en estimación directa; no puedes tener una actividad en estimación directa y otra en estimación objetiva (módulos) al mismo tiempo, aunque cada actividad por separado pudiera cumplir los requisitos de acceso a módulos si se considerase de forma aislada.
Esto tiene implicaciones prácticas reales si estás valorando empezar una segunda actividad que, por sí sola, encajaría mejor en módulos: si tu actividad principal ya tributa en estimación directa, tu nueva actividad también lo hará, salvo que decidas cambiar el conjunto de tu tributación, algo que conviene valorar con calma y no de forma improvisada al añadir la segunda actividad.
Cómo funciona el régimen de módulos y a quién le conviene
En IVA, el funcionamiento es distinto al de la cotización, pero con su propia complejidad: presentas un único modelo 303 trimestral que integra todas tus actividades, no un modelo por cada una. Sin embargo, dentro de esa liquidación única, es obligatorio llevar el IVA repercutido y soportado separado internamente por actividad, especialmente si tus actividades tienen un tratamiento de IVA distinto entre sí: una puede estar sujeta al tipo general, otra puede estar exenta, y otra puede tributar bajo recargo de equivalencia si es una actividad de comercio minorista que cumple esos requisitos.
Esta mezcla de regímenes es, según fuentes especializadas en la gestión de este tipo de casos, uno de los aspectos que más requerimientos automáticos genera cuando no se gestiona con cuidado, porque Hacienda cruza los datos declarados y detecta con facilidad inconsistencias entre lo declarado por actividad y el tipo de IVA que le correspondería a cada una.
Cuando tienes dos actividades, es habitual que algunos gastos —el alquiler de tu local o de tu vivienda si trabajas desde casa, la cuota de tu gestoría, el software de facturación, la conexión a internet— sirvan a ambas actividades a la vez, no a una sola. Estos gastos comunes deben repartirse de forma proporcional entre las actividades a las que sirven, con un criterio razonable y documentable (por ejemplo, proporción de ingresos generados por cada actividad, o proporción de tiempo dedicado), en lugar de imputarlos íntegramente a una sola.
Es, según las fuentes consultadas, uno de los aspectos más delicados de gestionar una doble actividad, precisamente porque no hay una fórmula única aplicable a todos los casos: el criterio de reparto debe ser razonable para tu situación concreta, y conviene poder justificarlo si Hacienda lo solicita.
Un matiz importante desde la implantación del sistema de cotización por ingresos reales: tu base de cotización no se calcula actividad por actividad, sino sobre el conjunto de tus rendimientos netos de todas tus actividades como autónomo. Si tienes varias líneas de negocio, no debes mirarlas como compartimentos aislados a efectos de tu cuota: fiscalmente, forman parte de tu actividad económica total, y es esa cifra conjunta la que determina tu tramo de cotización.
Cuotas y Seguridad Social del autónomo: guía completa
Si tus dos actividades son razonablemente cercanas entre sí, puede compensarte buscar un único epígrafe que las cubra a ambas, en lugar de declarar dos epígrafes distintos, simplemente para reducir la complejidad de gestión (menos necesidad de separar IVA internamente, menos riesgo de mezclar regímenes distintos). Esto no siempre es posible: si tus actividades son claramente diferentes entre sí (por ejemplo, un servicio profesional y la venta de un producto físico), necesitarás declarar epígrafes distintos porque no hay una categoría razonable que cubra ambas realidades a la vez.
La recomendación general, cuando tengas margen de elección, es priorizar la simplicidad de gestión sobre la exhaustividad de la clasificación, siempre que la elección siga siendo defendible ante una comprobación.
Si en algún momento dejas de ejercer una de tus actividades, el trámite es simétrico al de alta: se comunica también mediante el modelo 036, marcando la baja del epígrafe correspondiente, dentro del plazo de un mes desde que cesas en esa actividad concreta. No es necesario darte de baja completa como autónomo si mantienes al menos una actividad activa; solo se da de baja el epígrafe específico que ya no ejerces.
Errores más comunes al hacerte autónomo (y cómo evitarlos)
¿Pago el doble de cuota de autónomos si tengo dos actividades? No. Pagas una única cuota mensual, calculada sobre el conjunto de tus rendimientos netos de todas tus actividades, no una cuota por cada una.
¿Tengo que presentar dos declaraciones de IVA si tengo dos actividades? No, presentas un único modelo 303 trimestral que integra todas tus actividades, aunque debes llevar el IVA repercutido y soportado separado internamente por actividad si tienen tratamientos distintos.
¿Puedo tener una actividad en módulos y otra en estimación directa? No. Todas tus actividades como autónomo persona física deben tributar bajo el mismo régimen de IRPF; no se puede combinar estimación directa con estimación objetiva (módulos) entre distintas actividades.
¿Hay un límite de epígrafes que puedo declarar? No existe un límite legal. Puedes darte de alta en tantos epígrafes como actividades distintas realices, siempre que exista una relación razonable entre cada epígrafe y la actividad real.
¿Qué pasa si dejo de ejercer una de mis actividades? Comunicas la baja de ese epígrafe concreto mediante el modelo 036, dentro del plazo de un mes desde el cese, sin necesidad de darte de baja completa como autónomo si sigues ejerciendo otra actividad.
¿Necesito llevar contabilidades completamente separadas para cada actividad? Es muy recomendable llevar un registro diferenciado de ingresos y gastos por actividad, especialmente si tienen tratamientos de IVA distintos, aunque la liquidación final (modelo 303, modelo 130, declaración de la renta) se presente de forma conjunta.
Este artículo tiene finalidad informativa y no constituye asesoramiento fiscal ni legal personalizado. Los umbrales del IAE, los plazos de comunicación y las reglas de tributación conjunta pueden variar; consulta siempre con un gestor o asesor fiscal antes de dar de alta una nueva actividad, especialmente si implica regímenes de IVA distintos a los de tu actividad principal.
Alta y gestion administrativa
Alta y gestion administrativa
Alta y gestion administrativa