Cuotas y seguridad social
Qué pasa si no puedo pagar la cuota de autónomo: opciones y consecuencias
Leer más
Desde 2023, la cuota de autónomos ya no es una cifra fija que eliges una vez y olvidas: es un sistema de tramos basado en tus ingresos reales, que puedes y debes ajustar según evoluciona tu actividad. Esta guía es el punto de partida de todo nuestro bloque de cuotas y Seguridad Social: te lleva desde entender cómo funciona el sistema hasta saber qué hacer si en algún momento no puedes pagar, con enlaces a la guía específica de cada situación.
Cuotas y Seguridad Social del autónomo: guía completa
| Situación | Qué necesitas saber | Guía asociada |
|---|---|---|
| Quieres saber cuánto vas a pagar según tus ingresos | Los tramos vigentes y su cuota correspondiente | Tabla de tramos de cotización actualizada |
| Acabas de darte de alta | La cuota reducida disponible los primeros meses | Cuota reducida para nuevos autónomos (tarifa plana) |
| No entiendes qué es “la base” que eliges | El concepto central sobre el que se calcula tu cuota | Qué es la base de cotización y cómo elegirla |
| Quieres entender el sistema completo, no solo la tabla | Cómo se regulariza tu cuota según tus ingresos reales del año | Cómo funciona la cuota por ingresos reales paso a paso |
| Tus ingresos han cambiado a mitad de año | Cómo y cuándo puedes cambiar de tramo | Cómo cambiar tu base de cotización durante el año |
| Tu actividad es a través de una sociedad | Reglas y cuotas distintas a las del autónomo persona física | Autónomo societario: cuánto se paga y diferencias |
| Estás pasando por dificultades económicas | Opciones disponibles antes de dejar de pagar sin más | Qué pasa si no puedo pagar la cuota de autónomo |
El punto de partida de todo el sistema es la tabla de tramos: quince franjas de rendimientos netos mensuales, cada una con una base de cotización mínima y máxima asociada, y por tanto con una cuota mínima y máxima correspondiente. Nuestra guía “Tabla de tramos de cotización actualizada” recoge esta tabla completa con las cifras vigentes en 2026, para que puedas ubicar en qué tramo caen tus ingresos reales y qué cuota te corresponde según elijas la base mínima, la máxima, o un punto intermedio dentro de ese tramo.
Si acabas de darte de alta, no aplicas directamente a la tabla de tramos: tienes acceso a la tarifa plana, una cuota reducida (80 euros al mes) durante los primeros 12 meses, con posibilidad de prórroga otros 12 meses más si tus rendimientos netos se mantienen por debajo del Salario Mínimo Interprofesional. Nuestra guía “Cuota reducida para nuevos autónomos (tarifa plana)” detalla los requisitos exactos, cómo solicitarla, y qué ocurre cuando termina ese periodo y pasas al sistema general de tramos.
Antes de avanzar más, conviene tener claro un concepto que aparece en todo el resto de esta guía: la base de cotización no es lo mismo que tu cuota. Es la cifra sobre la que se aplica un porcentaje para calcular cuánto pagas, y dentro de cada tramo de ingresos puedes elegir distintas bases posibles, no una única cifra obligatoria. Nuestra guía “Qué es la base de cotización y cómo elegirla siendo autónomo” explica este concepto central, y por qué elegir una base más alta de la mínima puede tener sentido en determinadas circunstancias (mejorar tu futura pensión, tus prestaciones por baja o cese de actividad), pese a suponer una cuota mensual más alta.
Cuánto vas a cobrar de pensión de jubilación siendo autónomo
Con los tramos y la base de cotización ya entendidos, el siguiente nivel es comprender el mecanismo completo: cotizas mes a mes según una previsión de tus rendimientos netos anuales, y al final del ejercicio la Seguridad Social regulariza la diferencia entre lo que pagaste y lo que te hubiera correspondido según tus ingresos reales finales. Si pagaste de más, te devuelven la diferencia; si pagaste de menos, tienes que abonar el resto.
Nuestra guía “Cómo funciona la cuota por ingresos reales paso a paso” desarrolla este mecanismo completo, con ejemplos de cómo se calcula esa regularización y por qué una mala previsión de ingresos a principio de año puede traducirse en una sorpresa (a favor o en contra) varios meses después.
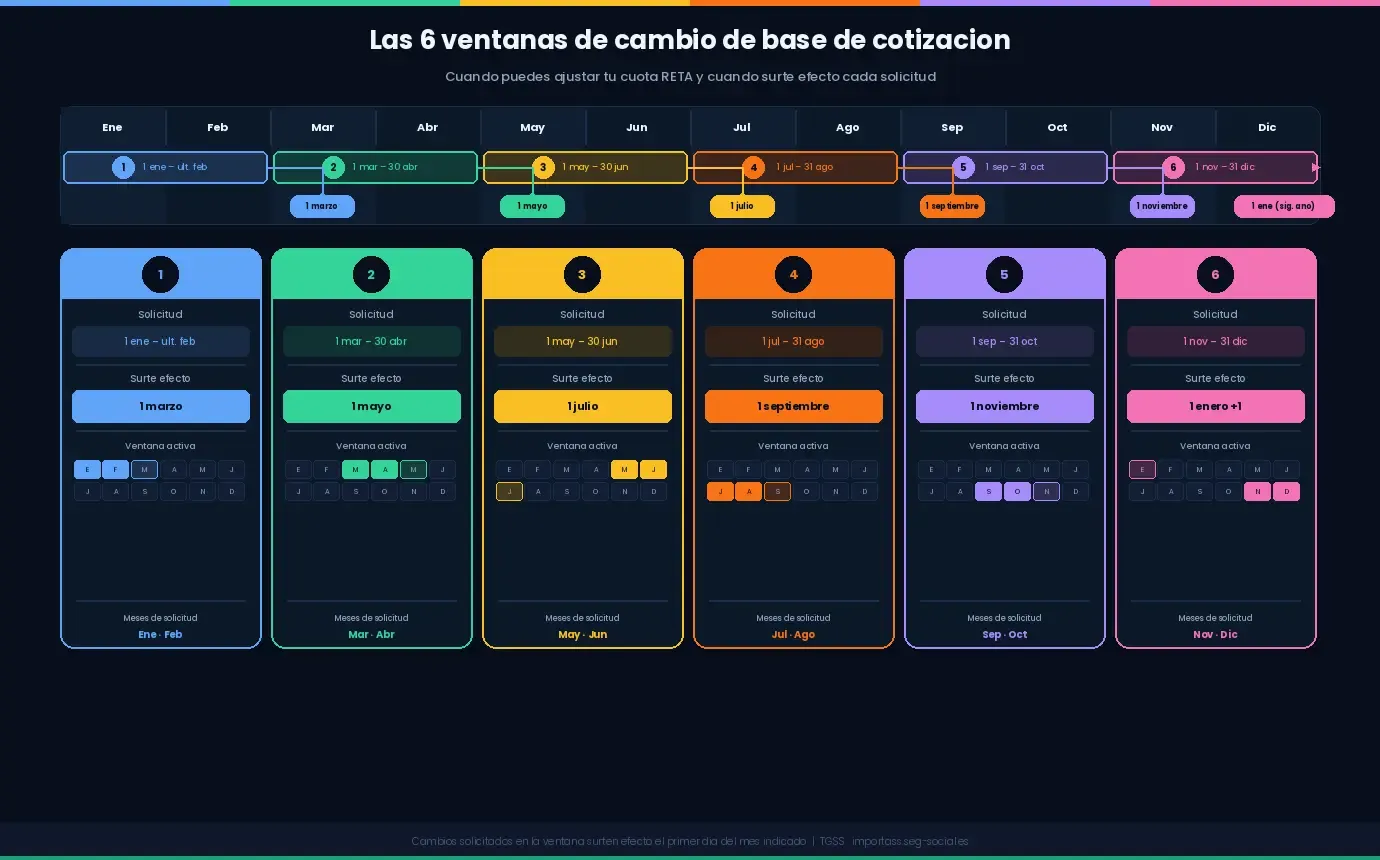
Precisamente porque el sistema se basa en una previsión, tienes la posibilidad de cambiar tu base de cotización varias veces al año, ajustándola a cómo evoluciona realmente tu actividad, en lugar de esperar a la regularización final para descubrir el desajuste. Nuestra guía “Cómo cambiar tu base de cotización durante el año” explica cuántas veces puedes hacerlo, los plazos para que el cambio surta efecto, y por qué ajustar tu base de forma activa —en lugar de dejarla fija todo el año— es una de las decisiones de gestión más infravaloradas por los autónomos.
Todo lo anterior describe el sistema aplicable al autónomo persona física. Si tu actividad se desarrolla a través de una sociedad (por ejemplo, como administrador de tu propia Sociedad Limitada), las reglas de cotización cambian sustancialmente: no aplican los mismos tramos de ingresos reales, sino un esquema de bases distinto, habitualmente con una cuota mínima más alta que la del autónomo persona física en su tramo más bajo. Nuestra guía “Autónomo societario: cuánto se paga y diferencias” detalla estas diferencias, y cuándo tiene sentido plantearte esta figura frente a seguir cotizando como persona física.
Diferencia entre autónomo y sociedad limitada
La cuota de autónomos es una obligación mensual fija, con independencia de cuánto factures ese mes, y eso puede convertirse en un problema real si atraviesas una mala racha. Antes de simplemente dejar de pagar —lo que genera recargos y puede acabar en una situación de apremio—, existen alternativas que conviene conocer: aplazamientos, fraccionamientos, ajuste de tu base a la baja dentro del tramo que te corresponda, o valorar si tu situación encaja en la prestación por cese de actividad. Nuestra guía “Qué pasa si no puedo pagar la cuota de autónomo” detalla estas opciones y el orden en que conviene planteárselas.
Prestación por cese de actividad (‘paro de autónomos’): requisitos
¿Tengo que elegir mi base de cotización cada mes? No. Tu base se mantiene hasta que decides cambiarla o hasta que llega la regularización de fin de año, aunque puedes modificarla varias veces al año si tus ingresos cambian de forma relevante, como se explica en la guía de cambio de base.
¿La tarifa plana y el sistema de tramos son cosas distintas? Sí. La tarifa plana es una cuota reducida temporal para quien empieza; el sistema de tramos por ingresos reales es el esquema general que aplica una vez termina ese periodo (o desde el principio, si no tienes derecho a tarifa plana).
¿Qué pasa si mi previsión de ingresos falla mucho durante el año? Al final del ejercicio, la Seguridad Social regulariza la diferencia entre lo que pagaste según tu previsión y lo que te correspondía según tus ingresos reales finales, devolviéndote el exceso o reclamándote la diferencia, según el caso.
¿Cotizar por una base más alta de la mínima siempre compensa? No necesariamente: depende de tu situación financiera actual y de cuánto valores mejorar tu futura pensión o tus prestaciones frente a mantener más liquidez ahora. Es una decisión personal que conviene valorar con calma, no una recomendación universal.
¿El autónomo societario paga siempre más que el autónomo persona física? En general, el autónomo societario no tiene acceso a las bases más bajas del sistema de ingresos reales, lo que suele traducirse en una cuota mínima superior a la del tramo más bajo de un autónomo persona física, aunque conviene revisar el detalle exacto en la guía específica.
Este artículo tiene finalidad informativa y no constituye asesoramiento legal ni fiscal personalizado. Los tramos, bases y cuotas descritos se actualizan cada año; consulta siempre la información vigente en la Seguridad Social o con un gestor antes de tomar decisiones basadas en esta guía.
Cuotas y seguridad social
Cuotas y seguridad social
Cuotas y seguridad social